<住宅ローン>固定・変動・固定期間選択型 金利タイプ、合うのはどれ?

日銀のマイナス金利政策が導入されて以降、銀行の預金金利は限りなくゼロに近い金利にまで低下。一方で、住宅ローン金利は、過去最低水準まで下がったため、上げ下げはあるものの、ここ数年住宅ローンを借りた人は超低金利の恩恵を受けています。

当面は、低金利が続くとみられていますが、これから住宅ローンを借りる人は、どのような観点で金利タイプを選べばいいのでしょうか。それぞれの特徴からみていきましょう。

執筆/伊藤加奈子
ファイナンシャルプランナー。マネー誌『あるじゃん』や住宅関連誌、ライフスタイル誌などで活躍。著書に『私、50歳で沖縄に移住しました』(学研プラス)など。

金利タイプは、大きく分けて3つ。利用者が多いのは「変動型」

住宅ローンの金利は、大きく分けて3つのタイプがあります。

半年に1度、適用金利の見直しがされる「変動型」、3年、5年、10年など固定金利の期間が決まっており、その期間は低金利で借りられ、期間終了後には、適用金利のタイプを選択する「固定期間選択型」、そして、借入期間中、ずっと金利が変わらず固定される「全期間固定型」の3つです。

それぞれ、金利の決まり方に違いがあり、メリット、デメリットがあります。その説明に入る前に、まずは、どの金利タイプを利用している人が多いのか、見てみましょう。
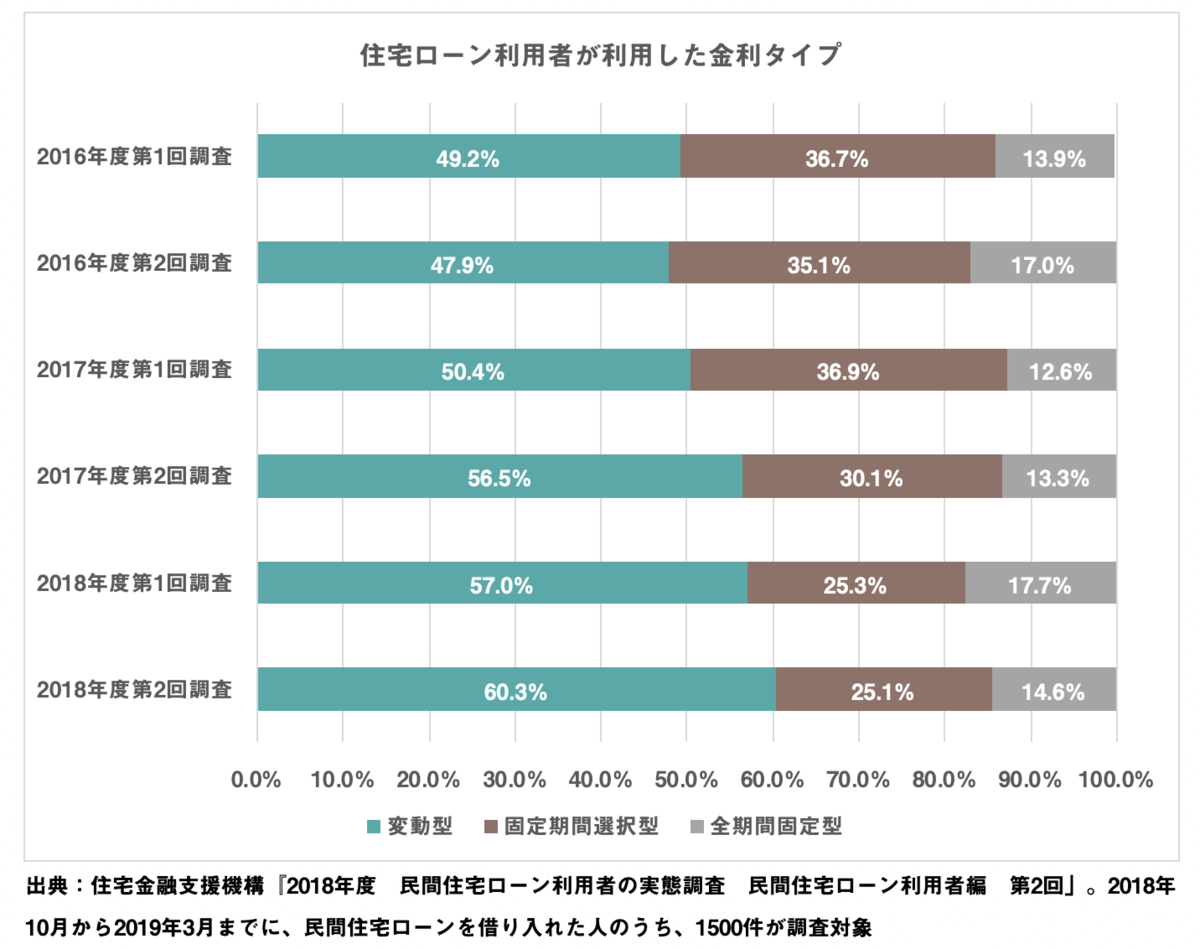
住宅ローンの金利タイプ割合

これは、住宅金融支援機構が、年2回調査している「民間住宅ローン利用者の実態調査」のデータです。これを見ると、圧倒的に「変動型」を利用している人が多く、最新のデータでは、全体の60.3%もの人が変動型を利用しています。次いで、「固定期間選択型」が25.1%、「全期間固定型」は14.6%にとどまります。特に、2017年後半からは、変動型を利用する人が急増していることがわかります。

変動型>こまめな情報収集能力と、繰り上げ返済能力がある人に向いている

利用者が圧倒的に多い「変動型」の金利は、0.415%~と低く、ここしばらくは、この水準で推移しています。

変動型は、市中金利の動向で半年に一度、適用金利が変わります。ただし、返済途中に金利が上がっても返済額は変わらず、5年ごとに返済額が見直され、万一、金利が急上昇しても、1.25倍を上限に返済額が増えることはありません。最近の金利動向では、適用金利が変わっても、返済額が大幅に増えるという事態にはなっていません。

ただし、今後同じ水準で推移するとは限らず返済額が1.25倍になる可能性はゼロではありません。1.25倍とまでは行かなくとも返済額が増える可能性はあるため、変動型で借りる場合にはそうした事態になっても返済が可能かどうか、という点が選択のポイントになるでしょう。また、金利上昇の気配がわかったときに、借り換えなど、次善の策が迅速に取れるかどうかも大事です。

変動型に向いているのは、返済余力があり情報収集力にたけている人、と言ってもいいでしょう。共働きなどで世帯収入が高く、年収に占める住宅ローン返済の割合を抑えて借りることができれば、返済額の増額にも対応できますし、ボーナスなどから繰り上げ返済をして返済期間を短縮することもできるでしょう。

変動型は、今後の金利動向によって、返済計画が変わっていくことを理解しましょう。

固定期間選択型>期間終了後の返済額でも返せる予定がある人に向いている

固定期間選択型には、2年、3年、5年と比較的短い期間と、10年、10年以上といった長い期間のものがあり、基本的には期間が短いほど金利は低く設定されています。

期間3年で0.390%~、5年で0.440%~、10年で0.550%~などと変動型に近しいほどの低金利になっており、先の利用者調査では、80.3%の人が10年、10年以上を選択しています。

固定金利選択型の魅力は、その選択期間内の金利は変動金利並みに低く抑えられていることにあり、選択期間内の返済額はずっと同じという点にあります。ただし、選択期間が終了した際には、そのあとの返済について、変動型にするのか、固定金利にするのかを決めなければなりません。

10年後の金利がどうなっているかはわかりませんが、少なくとも、当初の優遇金利が終わった時点で、店頭金利が適用されることになります。現在でも、たとえば、10年固定は0.55%~ですが、基準となる金利は3.15%。10年後に特に優遇金利がなければ、3.15%が適用される可能性もある、ということです。

こうしたことから、固定期間期間終了後に金利が上がっても対応ができるよう準備して置くことが重要です。子どものいる家庭では、この金利タイプで当初の10年程度、教育費がかかる期間の住宅ローンの返済額を抑えることもできるので、固定選択型を選ぶ際には、こうした家族のライフイベントと照らし合わせて期間を設定するのがよいでしょう。

全期間固定型>返済の安定や住宅ローンで右往左往したくない人が向いている

利用者調査では14.6%と最も少ない利用者数ですが、現在の金利は0.670%~となっており、他の金利タイプと比べてもそれほど高くはありません。住宅金融支援機構のフラット35(返済期間21年~35年)で1.110%~1.870%。この金利は、過去最低水準のものとなっています。

金利動向に左右されず、返済終了までこの低金利の恩恵を享受できるのであれば、優先的に選択してもいいのではないでしょうか。毎月の返済額が長期にわたって変わらず安定しているということは、家計も安定するということ。

子どもがいるご家庭では教育費も増えていきます。そうしたなかで住宅ローンの返済が固定できることは、家計管理の上で大変重要です。また、仕事や子育てに専念したい、住宅ローン金利が今後とうなるかなどの心配までしたくない、という家庭にも向いています。

とかく高収入の世帯は、家計が膨らみがちです。今後、収入アップが見込めるのであれば、増えた分はまるまる貯蓄に回すことができ、余裕ができれば繰り上げ返済に回すこともできるなど、見通しがつきやすい点も固定型ならではの特長といえるでしょう。

いずれのタイプを選んでも、借りられる額ではなく、返せる額で借入額を決める

金利が低い、ということは、毎月の返済額が同じであれば、借りられる額が増える、とも言えます。

仮に、毎月返済額を15万円とし、35年返済で借りるとします(元利均等返済、ボーナス返済なし)。

◎変動金利:0.415%
◎固定期間選択型(10年):0.550%
◎全期間固定(フラット35):1.110%
とした場合、借り入れできる金額は、

◎変動型:5860万円
◎固定期間選択型:5730万円
◎全期間固定型:5220万円

となります。

変動型と全期間固定型では、440万円の開きがあります。頭金も同じ金額だとすると、借り入れ可能額が多ければ、その分、高額の物件を購入できることになります。しかし、物件ありきで金利タイプを選ぶのではなく、あくまでも、どの金利タイプが自分たちに向いているのかで選ぶべきでしょう。

逆に、全期間固定型で5500万円を借りようとすると、毎月返済額は17万2500円になります。変動型であれば、15万3000円となり、毎月返済額の予算、15万円とほぼ変わりません。しかし、返済額の安定のために、全期間固定型が向いている人が、毎月の予算に収まるからといって、変動型にしてよい、というわけではありません。
全期間固定型で予算オーバーするのであれば、毎月返済額15万円で借りられる額、買える物件にすることが必要です。

借りられる額ではなく、返せる額。それに合わせた金利タイプ、物件選びを心がけましょう。

※金利などの情報は2019年9月25日現在のもの。
おうち大学

人気の相談 Top5

マンションを買うのにベストな時期はいつ?

一般に、家探しシーズンといわれる1〜3月は物件の流通量が多くなりますので、「買う時期」というよりも、「家探しをスタートする時期」としてぴったりなのは年明けからだと言われています。 ですが、それ以外の時期にいい物件が出ない、というわけでは決してありません。 住宅購入は大きな買い物ですから、思い立った時にまずは相談からはじめて、じっくりと情報収集していただくことをおすすめします。 中古マンションでは、市場に出た個人や企業が持っている物件を購入する形となります。家を売る理由は本当にさまざまですので、いい物件が出る時期は読めないうえに、一度市場に出たら数日でとられてしまうようなこともあります。「こんな条件が出たら買おう!」と事前に決めておくことが大事です。 また、新築マンションの場合は、売り主はマンションを建てたデベロッパーであることがほとんどです。その会社の決算期が近くなると家具や家電などのキャンペーンが増えることがありますが、最近では新築の供給自体が減っておりいい住戸は早めに売り切れてしまうこともありますので、ほしい物件であれば時期を気にせず早めに問い合わせてみることをおすすめします。

NatsuoWatanabeのプロフィール写真渡邊夏男

マンション購入の頭金の決め方は?目安はあるの?

昔と違い、現在は頭金は0円でも購入できます。目安はありませんが、自営業や経営者の方は1割や2割の準備を必須とする金融機関もあります。 頭金0円の場合 メリット:手元に現金を多く残せるデメリット:金利が高くなる可能性がある、住宅ローンの借入額が多くなるため支払う利息も多くなる 頭金を入れる場合 メリット:支払う利息が少なくなる、借入額が少なくなるため審査が通りやすくなるデメリット:手元に残る現金が減る 今は空前の低金利の時代ですから、無理に頭金を多く入れる必要はありません。頭金を入れることに拘り、その後緊急時に手元に現金がなく別の借り入れをしてしまうのでは本末転倒です。 また、頭金は最低限にして、残った現金を運用したほうが、頭金を入れて利息を浮かせるよりも得になる場合もあるので、ファイナンシャルプランナーなどにライフプランから資金計画を相談するとよいでしょう。

Ryomizuchiのプロフィール写真水智崚

最近追加されたみんなの相談

ボーナス併用のメリット・デメリットは?

ボーナス併用のメリットは、ズバリ「月々の返済額の軽減」です。 年収の割合の内、ボーナス分が大きい場合、ボーナス月に支払いを回すことで、月々の返済が軽くなり、月々の返済額をフラットにして考えた場合だと支払いが厳しい物件金額でも、ボーナス併用にすることで、同じ金額の物件を余裕を持って買えることになります。 デメリットは、ボーナスが減ったり出なくなった場合も返済は続くため、家計が厳しくなるリスクがあることです。 ボーナス月はその他の支出が重なる傾向もあり、計画的に貯蓄や支出監理をしておく必要があります。 将来転職などを検討する場合にも給料形態(ボーナスがどれくらい出るか?)が転職先を選ぶ上でもネックになる可能性があります。 金融機関によってはプラン変更も可能ですが、一定の手数料がかかる金融機関も多いです。また、当然月々の支払額が増えます。

TERASS編集部

ボーナス併用はあり?

ボーナス併用は、人によってはアリです。 具体的には、ご勤務先のボーナス支給が将来に渡って安定している場合にはアリです。 ボーナス併用のメリットは、ズバリ「月々の返済額の軽減」です。 住宅ローンは、ボーナス返済にしたからと言って、総額の返済が減るわけではありません。 フラットにならした場合の毎月の返済額の一部を、ボーナス月に回しているだけですので、もし仮に将来的にボーナスが出ない月が発生した場合でも、ボーナス支払い分は払わないといけません。 35年や40年50年というローンを組む場合、将来に渡って安定的にボーナスが支給されるかをよくご検討ください。 もちろん、ローンと言うのは数年支払い続ければ「借り換え」というものも可能です。 転職などライフプランに変更が生じた際には、ローンの借入先を変更したり、支払いプランを変更する相談も可能ではありますが、一定の手数料などが発生しますので、よくご検討ください。 ボーナスが支給されなくても、ボーナス支払い分を払えるような貯蓄計画が実行できる場合や、絶対的にボーナスが支給される見込みであれば、ボーナス併用は検討しても良い支払い方法です。

TERASS編集部

転職直後でも借入できる?

場合によっては借入可能です。 選択する金融機関によって、借入可能か否か、いくらまで借入可能か、借入の際の金利(優遇幅)やその他条件に差が出てきます。 見られるポイントとしては、以下です。 転職直後とはどの程度か? 1ヶ月、3ヶ月、6ヶ月、1年など、転職してからの期間によって金融機関の判断が変わります。 1年未満という時点で審査対象にならない金融機関も多いですが、3ヶ月以上ならOKという金融機関もあります。 また、同業種での転職であればOK、上場企業(またはそれ同等)への転職であればOKという場合もあります。 雇用条件の証明書や、給与のエビデンスが必要です 給与や雇用形態などが記載された書面が必要です。正社員かどうかなどの確認もされます。 直近の給与明細なども必要です。場合によっては、前職の源泉徴収票などを求められることもあります。 その他、基本的な与信などの属性審査がありますが、これらは勤続年数や転職直後に限らず見られる部分です。 ご希望の借入可能額や、購入したい物件のエリア、そのエリアの相場、求める物件グレードによっては、 勤続年数を延ばしてから購入するという選択肢の方が良い場合もあります。 いずれにしろ、まずは現時点で可能性がある金融機関を数行ピックアップし、事前審査をかけてみることが重要です。 事前審査を行うことで、「どの金融機関で」「どういう条件で」「いくら借入が可能なのか」が分かります。 住宅購入の準備として、まず最初に行っておきたいステップのひとつです。

TERASS編集部

産休・育休中でも借入できる?

産休・育休中でも住宅ローンを借りられる可能性は十分にあります。 ただし、金融機関は「安定的に返済できるかどうか」を重視するため、以下の点が確認されます。 復職予定の有無・証明 勤務先から「復職予定証明書」や「在籍証明書」を提出できれば、復職後の収入を前提に審査してくれる銀行もあります。 世帯年収での判断 パートナーと収入を合算する「収入合算」制度を利用すれば、休業中の影響をカバーできるケースもあります。 休業中の収入の扱い 育児休業給付金などの手当は、原則として「収入」としては評価されにくく、復職後の給与を基準に判断されることが多いです。 ポイントは、「復職する予定が明確にあるかどうか」と 「それを証明できるか」です。 復職予定がはっきりしていれば、休業中であってもローンを組めるケースは十分にあります。

TERASS編集部

自営業/フリーランスでも借りられる?審査のポイントは?

自営業やフリーランスの方でも住宅ローンを借りることは可能です。 会社員の方と比べて、金融機関が「収入の安定性」や「事業の継続性」をどう評価するかがポイントになります。 審査で見られる主なポイントは以下です。 確定申告書の内容(過去3年分) → 直近3年の課税所得の平均で判断されることが多く、赤字や収入の変動が大きいと不利になりやすいです。 経費の計上方法 → 手取りが多くても、経費を多く計上していると「所得」が小さく見えるため、借入額が制限されることがあります。 業種・事業の安定性 → フリーランスでも継続年数が長かったり、実績がある業種だと評価されやすくなります。 信用情報(クレジット履歴など) → 他のローンの返済状況や支払い履歴も、会社員と同様にチェックされます。

TERASS編集部

お金のことや過ごしやすさなど、どうするべきか迷ったら

物件購入ナレッジ

【完全版】中古マンション購入の流れは?必要な期間・注意点を解説

2021-09-27

マンション売却の仲介手数料・かかる費用は?手数料無料にする方法と注意点

2021-09-07

今の年収で購入できるマンションの目安は?年収別に計算してみた結果

2021-09-16

【保存版】マンションの間取り完全ガイド|失敗を防ぐ選び方とは

2021-11-18

【事例あり】中古マンションは値引き交渉すべき!失敗しないコツを解説