デメリットばかりではない「定期借地権付きマンション」
都心で物件探しをしていると、時たま見かける「定期借地権付きマンション」。
一般的な分譲マンションと異なり、50年などの長期で土地を借りてマンションが建設されている、という特徴をご存知な方は多いでしょう。
所有できる期間に限りがあるという特徴から検討から外されてしまいがちですが、それは定期借地権付き、という形でなければ”出ない立地”に建つマンションである、というメリットの裏返しでもあります。
本稿では、そもそも定期借地権とはどのような権利で、普通の借地権と何が違うのかという定義、そしてメリット、デメリット等について見ていきましょう。
目次
- デメリットばかりではない「定期借地権付きマンション」
- そもそも「借地権」とは?
- 定期借地権付マンションのメリットは?
- デメリットは?
- 定期借地権付きマンションはこんな人にオススメ
- <まとめ>居住期間が限られるデメリットはあるものの、定期借地でなければ出合えない立地の物件もある
そもそも「借地権」とは?
通常の「借地権」は、更新可能
借地権とは、建物の地上権または土地の賃借権をいいます(借地借家法第2条)。
これに一定の期限という条件が加わったものが、「定期借地権」です。
通常の借地権は、存続期間を最低30年間とし(借地借家法第3条)、期間が満了した場合は更新することができ(借地借家法第4条)、そして、地主は正当な理由がなければ更新を拒絶できないとされています(借地借家法第6条)。
※正確にはさらに、旧借地法による旧借地権と、借地借家法による新借地権の2つに分かれますが、ここではその区別は考えないことにします。
「定期借地権」は、決められた期限以降の更新ができない
これに対して定期借地権とは、借地借家法によって新たに認められた制度です。一定の期間の経過によって借地権が期間満了により終了し、上記の通常の借地権のような更新が認められないものをいいます。
通常の借地権は借地権者の権利が非常に強く、いったん借地権を設定すると非常に長期にわたって借地権が存続することとなり、地主による土地の利用が制限されてしまうケースが多く生じていました。そのため、一定期間経過後には借地権は終了し、地主が土地の返還を受けることができることを確保することで、土地の供給を促そうという観点から「定期借地権」が設けられました。
定期借地権の3種類
定期借地権にはさらに、「一般定期借地権」「事業用定期借地権」「建物譲渡特約付定期借地権」の3つの種類に分けられます。このうち、マンション探しをする上で出合うほとんどの物件は「一般定期借地権」のマンションです。
一般定期借地権とは?
存続期間を50年以上とした、契約更新や借地権者からの建物の買取などもない、期間満了で確実に終了する借地権のことをいいます。期間が満了すると、建物は取り壊され更地として借地権者へ返還されます。
定期借地権付マンションのメリットは?
定期借地権付マンションを購入するメリットとしては、以下の点が挙げられます。
土地ごと購入するよりも価格が安い
マンションの敷地利用権は、その多くが所有権です。
これに対して、定期借地権付きのマンションは土地を購入する訳ではないので、物件価格が大きく安くなる傾向があります。
都心のエリアの中でも、近隣物件の7割ほどの価格で市場に出ている物件も少なくありません。
ただし、所有権のマンションにはない月に数万円ほどの地代の支払いが生じるため、総合的な支出に関しては暮らす期間や物件価格によって損得が変わってくるでしょう。
希少な立地条件の物件であることが多い
「はじめに」でお伝えした通り、都心の定期借地権付きマンションでもっとも注目すべき点は、駅前の一等地や公的機関・寺社仏閣が保有している土地など、通常の所有権では世に出ないようなマンションが選べることが多い、という点です。
例えば、野村不動産が分譲し2013年に竣工した「プラウド南麻布」は、現在隣接するフランス大使館の旧館跡地に建設された名作定期借地権付マンションです。
旧館が建設されるはるか以前、江戸時代から守られている1haの森に隣接し、現代的なフランス大使館の外観と連続するようなファサードなど、特別な立地ならではの設えが印象的。
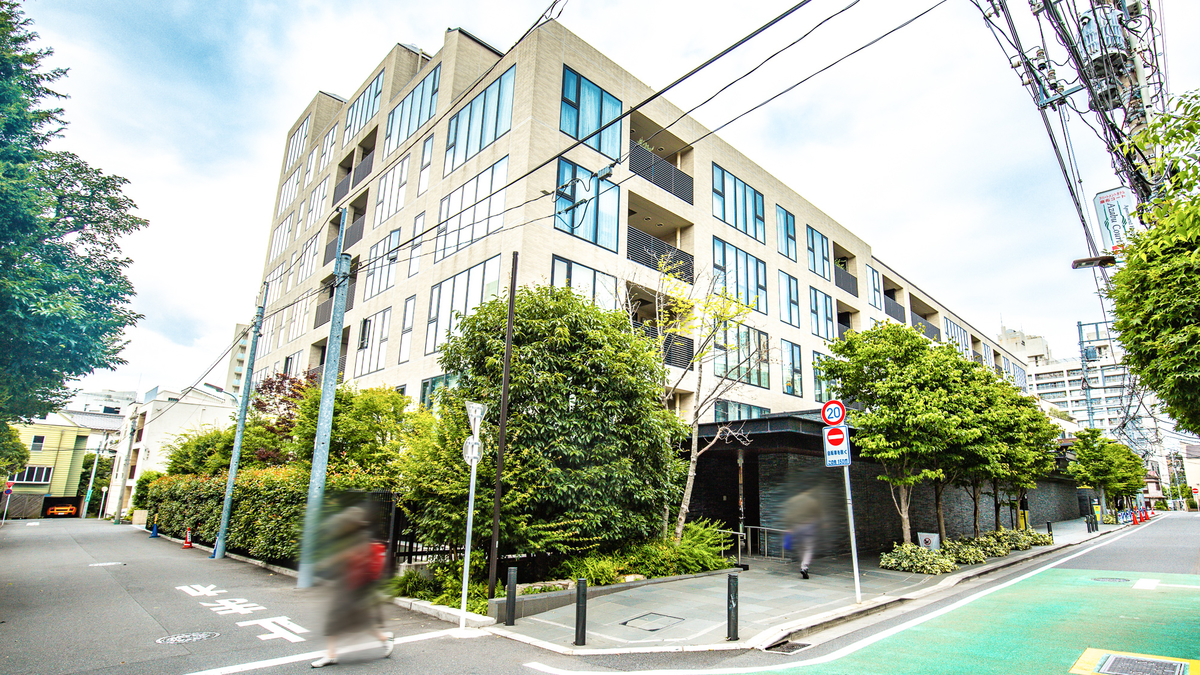
他にも、官民一体の事業として誕生した「パークコート神宮前」や、赤城神社の建替に伴い建設された「パークコート神楽坂」、関西では京都の下鴨神社敷地内の「J.GRAN THE HONOR 下鴨糺の森」などが話題を呼びました。
そういった土地は、元々は公的機関や古くからの地主が大切に守ってきた特別な土地であることが多く、さまざまな背景から定期借地という形で貸し出されるものの、本来であれば手放されることはありません。
そのような一等地に、50年以上という長い期限でマンションを所有できることは、メリットの一つと言えるでしょう。
土地の税金を納める必要がない
定期借地権付マンションの土地の所有権は地主にあります。そのため、購入した人には土地についての不動産取得税を納める必要がありません。
また土地の固定資産税も地主が納めるため、マンション(建物部分)の所有者は建物の固定資産税は納める必要があるものの、土地の固定資産税や都市計画税は納める必要がなく、その負担が軽減されます。
デメリットは?
一方、定期借地権付マンションには以下のようなデメリットも認識しておく必要があります。
所有できる期間が限定されている
敷地利用権の存続期間が限定されているため、建物の所有者にはなっても、その期間満了により退去し、土地を地主に返還しなければなりません。
特に中古で定期借地権付マンションを検討する場合は、「借地機関残存○年○ヶ月」などと 概要欄に記載があるので、必ずチェックしておきましょう。
月に数万円の地代の支払義務がある
借地権の種類が賃借権の場合や、地上権でも地代の支払いについての合意がなされている場合には、借地権者は地代の支払義務を負担することになります。
また、契約時の条件によっては購入後に地代が変更となる可能性もあるため、契約内容をしっかりと把握しておきましょう。
残存期間が短いと、売却時に影響が出る可能性がある
借地権の残存期間が残り少ない場合、その売却が難しくなったり、売却金額が低くなることが考えられます。こちらも契約内容によって、その売却に際して地主の承諾が必要な場合や、承諾料が必要な場合があります。こちらも、契約前にきちんと説明を受けておきましょう。
住宅ローンの審査が厳しくなる
住宅ローンは物件を担保に組む金融商品のため、金融機関によっては定期借地権の物件の住宅ローンの審査が厳しくなる場合があります。
定期借地権専用の住宅ローンを用意している金融機関もあるため、購入時の担当者に相談しましょう。
定期借地権付きマンションはこんな人にオススメ
定期借地権付マンションの購入は、以下のような人にオススメです。
子どもへの家の相続を意識していない人
定期借地権付マンションは、借地権の存続期間終了後に建物を取り壊すなどして土地を明け渡す必要があります。
その結果、マンションを相続人に残すという考え方にはなじまないといえます。
そもそも、子供がいない共働き夫婦や現在は子どもへ相続財産を残すことを考えていない人にとって、借地権付きマンションが検討対象になるといえるでしょう。
一定期間暮らして、買い替える予定の人
転勤が多いワークスタイルや、拠点を転々とする人、またゆくゆくは地方や海外に移住したりという前提で、一時的に都心の一等地に居住したいという人にはピッタリです。
初期費用を軽減したい人
定期借地権マンションは、初期の取得費用が安く済むのが一般的で、若年層等で貯蓄がない人でも取得が可能となる場合があります。
従って、初期費用を抑えた上でマンション購入を考えている人にとっては選択肢の一つとなると言えます。
これらの人に適している一方で、残存期間以上にそのマンションに暮らして行きたいという永住志向の方や、定期借地ゆえの資産性が強く気になる方は、定期借地権付のマンションを避けるべきでしょう。
<まとめ>居住期間が限られるデメリットはあるものの、定期借地でなければ出合えない立地の物件もある
定期借地権についての基本を確認した上で、定期借地権付マンションのメリット・デメリットを見てきました。
定期借地権付マンションの購入を検討する場合には、そのメリット・デメリットをきちんと認識して、自分たちの生活スタイル、人生設計に合致するかをきちんと検証した上で、判断する必要があります。
一時的な都心への居住、老後の転居先が決まっている、逆に老後の住まいとしての利用などメリットが感じられる方はぜひ借地権付きマンションの購入を検討してみてください。