不動産営業として働く人にとって、完全に独立して「〇〇不動産」という自分の会社を立ち上げることは、一度は夢見る選択肢ではないでしょうか。営業時間や休日は自分で決められて、成約時に得られる仲介手数料は100%自分の収入となりますので、成功すれば大きな収入が得られます。自分のスタンス=会社の方針になるため、自分や顧客の意に沿わない営業を行う必要もありません。
不動産仲介は、一般的に独立開業がしやすいと言われています。しかし、当然ながら開業するには資金と労力が必要ですし、開業したものの経営が長続きせず、短期間で廃業してしまうリスクもあります。この記事では、不動産仲介として独立開業するために必要なことや、経営が長続きしない理由、そして成功のポイントについて解説します。
不動産仲介で独立開業しやすい3つの理由
不動産仲介は、一般的に独立開業がしやすいと言われているのはなぜしょうか?主に3つの理由が挙げられます。
在庫として不動産を仕入れる必要がない
不動産仲介では自分で物件を在庫として仕入れる必要がなく、すでに流通していてREINSなどに登録されている住宅の売買を取りつげばよいため、最初に高額な資金を用意する必要がありません。したがって、開業時の銀行からの借り入れ金額も、比較的小さく済みます。
1契約あたりの取引金額が高額になりやすい
独立開業した際の収入となる、成約時の仲介手数料がすべて自分の収入として手に入るようになります。取引額が400万円を超えるケースでは、仲介手数料は物件価格×3%+6万円が一般的ですので、例えば5,000万円の物件を仲介すれば156万円もの収入となります。年間に10件前後の契約が獲得できれば、一定の年収を確保することが可能です。
前職の不動産営業の知識や経験が生かしやすい
前職が不動産仲介会社で、不動産取引に関する知識・経験があり仲介業務の一通りの流れを自分で出来るという方であれば、独立開業してもスムーズに仲介業務を行うことができます。また、宅地建物取引士の資格をすでに持っていれば、改めて資格取得の勉強をする時間や資格保有者を採用する手間をかけず、宅建業免許の取得へと進めていくことができます。
不動産仲介の独立開業の成功率は何パーセントなのか?
独立開業のハードルが比較的低いと言われる不動産仲介ですが、実際に成功して長続きするケースはどのくらいなのでしょうか?
不動産業の廃業率
国土交通省が発表している宅地建物取引業者数の推移を見てみましょう。
【宅地建物取引業者数と新規者数・廃業者数の推移】
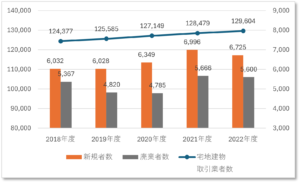
| 年度 | 宅地建物取引業者数 | 新規者数 | 廃業者数 |
| 2018年度 | 124,377 | 6,032 | 5,367 |
| 2019年度 | 125,585 | 6,028 | 4,820 |
| 2020年度 | 127,149 | 6,349 | 4,785 |
| 2021年度 | 128,479 | 6,996 | 5,666 |
| 2022年度 | 129,604 | 6,725 | 5,600 |
※国土交通省「令和 4 年度末 宅建業者と宅地建物取引士の統計について」を基に作成、廃業者数は免許期限切れや免許取消なども含む、新規者数は前年からの宅地建物取引業者数の増加数ー廃業者数で算出
不動産業では、毎年6,000~7,000の新規登録がある一方で、4,700~6,000弱の廃業があることが分かります。宅地建物取引業者数 全体は125,000~130,000ほどですので、廃業率は全体の4%程度ということになります。
これらの数字は必ずしも新規開業した不動産屋の廃業数ではありません。確かなデータはありませんが、あるサンプル調査では、宅建業免許を取得した宅地建物取引業者数が、免許更新タイミングである5年後に実際に更新した割合が70%~80%だったという話もあります。逆に言えば、新規開業した事業者の20~30%が5年以内に何らかの理由で廃業しているということになります。
不動産業界に限らず起業した会社がどの程度長続きするかというと、一般的に「10年以内に9割以上が廃業する」と言われることがありますので、不動産仲介での独立開業が、極端に長続きしないという傾向はないのかもしれません。
しかし、毎年一定数の廃業があることを念頭に、いざ独立開業した後に経営が安定するよう、準備することが大事です。
不動産仲介の経営が長続きしない3つのパターン
独立開業後に安定した経営を実現するためには、逆に経営が長続きしなくなり失敗してしまうのにはどのようなパターンがあるのかを知っておく必要があります。ここでは、主な3つのパターンを解説します。
集客が安定せず、売り上げに波がある

不動産仲介は高額な取引なこともあり、もともと繁閑の差や商談・成約件数の振れ幅が大きい業界です。さらに、独立開業すると知名度や実績のないところからのスタートとなりますので、会社勤めの時と違い、会社の「看板」で顧客が相談に来てくれるわけではありません。
集客に苦戦しているうちに売上が立たない期間が続いてしまい、赤字倒産となってしまうリスクがあります。
運転資金が足りなくなる
独立開業した場合、開業時の初期費用はもちろん、開業後もさまざまなランニングコストがかかります。
■初期費用
開業時には、営業保証金を抑えられる宅建協会への加盟を行った場合でも、おおよそ400万円~700万円、事業の規模によっては1,000万円程度の開業資金が必要と言われています。
| 項目 | 概算費用 |
|---|---|
| 事務所設置費用(物件・設備・通信など) | 180万円~420万円 |
| 宅地建物取引業免許の申請手数料(1都道府県の場合) | 3万3,000円 |
| 宅建協会への入会金・弁済業務保証金分担金(本店のみ) | 190万円~240万円 |
| 税理士や行政書士による設立手続き | 25万円~30万円 |
| 合計 | 400万円~700万円 |
■ランニングコスト
開業後は、以下のような費用が毎月かかります。ランニングコストの金額は事業の規模により変わります。
- 事務所の賃料、光熱費や電話代・インターネット通信費など
- 事務所で庶務を担う従業員などの人件費
- 什器やOA機器・事務用品代(机、パソコン、コピー機や名刺、文具など)
- 集客のための広告費(Web広告、チラシ配布、ポータルサイト掲載など)
- 各種業界団体の年会費
- 税理士への報酬 など
これらのコストを軽く考えて、十分な資金計画を行わずに開業してしまうと、売上が軌道に乗る前に資金不足に陥ってしまう可能性があります。
事務作業に労力がかかりすぎる
会社勤めの時は、営業職が持ってきた案件の事務作業を担ってくれる事務スタッフがいたり、作業を効率化するさまざまなシステム・ツールが導入されていたりといったサポートが得られていることが多いと思いますが、独立開業するとこれらのサポートはありません。
売上が軌道に乗る前からいきなりたくさんの事務スタッフを採用したり、初期費用や月額費用のかかるシステムを導入することは難しいため、最初のうちはさまざまな事務作業を開業した方自身が行わなければなりません。
会社勤めを離れて自由な働き方を手に入れるつもりが、事務作業に追われて自分の時間を確保できなくなってしまい、「仕事疲れ」の限界を感じて短期間で断念しまうケースもあります。
不動産仲介の独立開業を成功させる5つのポイント
では、いち早く安定した経営を実現させて、独立開業を成功させるにはどのようにすればよいでしょうか?ここでは、成功のポイントを5つご説明します。
他社との差別化を図る
独立開業した当初は、自社のことを知らない顧客がほとんどです。漫然と幅広く広告を投下しても、ネームバリューある大手の不動産会社と比較して自社を選んでくれることはありません。顧客の興味を引くためには、ターゲットを絞り込んで、そのターゲットに対して特徴的な、魅力あるサービスを伝えることが重要です。
ターゲットの絞り込み例
- 30-40代の子どもあり世帯ターゲット → 地域ごとの教育水準、有名校へのアクセスの良しあしや、自治体からの子育て・教育補助について詳しいプロであることを訴求
- 単身の高年収ターゲット → 居住性だけでなく資産価値を高める物件提案や、投資用不動産購入・売却などもセットで提案できることを訴求 など
また、幸先よく顧客から相談を受けられるようになった場合も、顧客は自社だけでなく大手も含めた他の不動産会社にも同様に相談をしていることがほとんどです。複数の会社が提案をしている中、自社を選んでもらうためには、提案内容にも差別化が必要となります。
その際、大事なポイントは「会社勤めの営業にはできない提案をすること」です。会社勤めの不動産仲介の営業では、会社方針や上司からの指示を受けて、顧客を会社にとって利益の高い方向に誘導する行動が多く見られます。ノルマの期日を気にしての「買い急かし」や、自社の利益が高い物件への誘導などです。自社の提案を差別化するためには、あえて「まだ買い急がないほうがよい」と伝えたり、自社の利益の面で最良でなくても、中立的に見て顧客に合った物件を提案することで、信頼を獲得できるようになります。
幅広い人脈をつくる
独立開業を検討される人の中は、前職ですでに他の不動産会社や「〇〇さんにお願いしたい」という固定顧客のつながりを持っている人もいると思います。もちろん、そういった前職までのつながりを大事にすることは大前提ですが、過去のつながりだけでは、時間が経つにつれて集客が枯渇していってしまいます。
会社勤めと違い、会社のネームバリューで問い合わせをしてきてくれる顧客への反響営業は期待できませんので、自分から積極的に新たなつながりをつくる行動を起こす必要があります。
人脈を広げる方法の一つとして、いわゆる「業者会」と言われる、不動産会社の関係者が集まるイベントに積極的に参加してみるとよいでしょう。集客面だけでなく、物件情報をいち早くキャッチすることも期待できます。
また、せっかく会社勤めを離れて比較的自由な時間が生まれることを生かし、不動産業界以外の業種の人たちとの交流や、趣味のサークルなどに参加してみることもオススメです。意外と、不動産業界以外の人たちとの間のほうが、競合が起きにくい良い案件が生まれることもあります。
運転資金を十分に確保する
前述の通り、不動産仲介として独立開業するには、おおよそ400万円~700万円、事業の規模によっては1,000万円程度の開業資金が必要となります。
また、ランニングコストとして事務作業を担う従業員を置く場合の人件費や、集客のための広告費用などが毎月かかります。ランニングコストは事業の規模により変わりますが、当初の運転資金としては少なくとも6か月分以上の資金を確保しておくとよいでしょう。
ランニングコストと労力を抑えるためには、さまざまな事務作業や広告・マーケティングについて「自分や従業員のマンパワーで対応する」ところと、「不動産会社向けのデジタルサービスを月額費用などを払って使う」ところと、よくメリット・デメリットを比較して選定することも重要です。
経営が軌道に乗るまでに長期間かかる場合もあるので、必要なコストを事前に計算してしっかりとした資金計画をつくり、資金を貯蓄しておきましょう。
不動産エージェント会社を活用する
まだ人脈づくりや固定顧客の確保が十分でない状態で、大きな開業資金やランニングコストがかかる独立開業をするのにはリスクを感じる人も多いのではないでしょうか。その場合、不動産エージェント会社を活用するという選択肢もあります。
不動産エージェント会社とは、個人で不動産仲介を行う人とエージェント契約を行いサポートする、いま急成長している業態です。独立開業を目指す人がエージェントとなった場合、会社勤めではないので、働く時間や休日を自分と顧客の都合だけで決めることができ、ノルマや会社方針などのしがらみもありません。ただし、自分で自由に決めた個人の会社名ではなく、その不動産エージェント会社の社名を名乗り活動することになります。
収入はいわゆるフルコミッション(完全歩合制)で、成約した仲介手数料の60%~90%が自分の報酬となります。不動産エージェント会社は、残りの10%~40%を会社の収入として得る代わりに、エージェントに対して事務作業や集客などのサポートを提供します。したがって、不動産エージェント会社を活用することで、開業資金や事務作業の人件費・労力を抑えながら、自由な活動時間を手に入れて、人脈や固定顧客づくりを始めることができるようになります。そして、集客や収入が安定してきた段階で、改めて独立開業するか不動産エージェント会社のサポートを受け続けるかを判断すれば、リスクを抑えて独立開業へのステップを踏むことが可能となります。
不動産エージェント会社によって、コミッションの料率や、ほかにも契約書作成・チェックなどの事務作業や集客支援などのサポートに差がありますので、なるべくサポートが手厚い会社を選ぶのがポイントです。各社が個別に説明会を開催していますので、参加してみるとよいでしょう。
不動産仲介のフランチャイズに加盟する
独立開業した際の大きなネックのひとつが「知名度がない」ことですが、知名度がある不動産仲介会社のフランチャイズに加盟することで、独立開業しながらネームバリューも活用することが可能になります。不動産仲介のフランチャイジーとして最も有名なのは「CENTURY 21」です。同社は直営店を一切持たず、すべての店舗がフランチャイズの加盟店であるビジネス形態です。
法人としては独立していますので、ある程度自分自身の方針で経営を行うことができ、顧客からはブランド認知されているフランチャイジーの店舗として認識されるので、集客面でメリットがあります。
もちろん、加盟店としての活動するための加盟金やロイヤリティ(利用料)が発生しますし、ある程度フランチャイジーのブランドイメージに沿った店舗づくりを自分のコストで行う必要があるなど、一定の制約条件があります。資料を取り寄せたり説明会に参加するなどして、自分がやりたい事業や働き方のイメージと合っているかをよく確認しましょう。
まとめ
不動産仲介では独立開業しやすいと言われていますが、やはり経営を軌道に乗せて長続きさせるためには、知恵と労力・コストがかかります。他社とどのような差別化を図るか、人脈づくりや集客プランづくり、しっかりとした資金計画づくり、不動産エージェント会社やフランチャイズ加盟などの選択肢の検討など、入念な検討と準備をして上でスタートして頂きたいと思います。
独立開業はゼロから自分ならではの事業をつくり上げていく、非常にやりがいのあるチャレンジですので、ぜひ成功を目指してさらなる情報収集を進めてください。