頭金は入れるな!住宅ローン。【投資でも・住居でも】<TERASS Channel>

不動産業界を知って上手に家探しをするヒントをまとめた動画「TERASS Channel」の

「頭金は入れるな!住宅ローン。」を今回はピックアップして紹介します。

マンションなどの不動産の購入時、大半の人が利用する住宅ローン。 投資でも住居でも、「頭金を入れない方がお得!」という一つの結論と、その理由を解説しています。

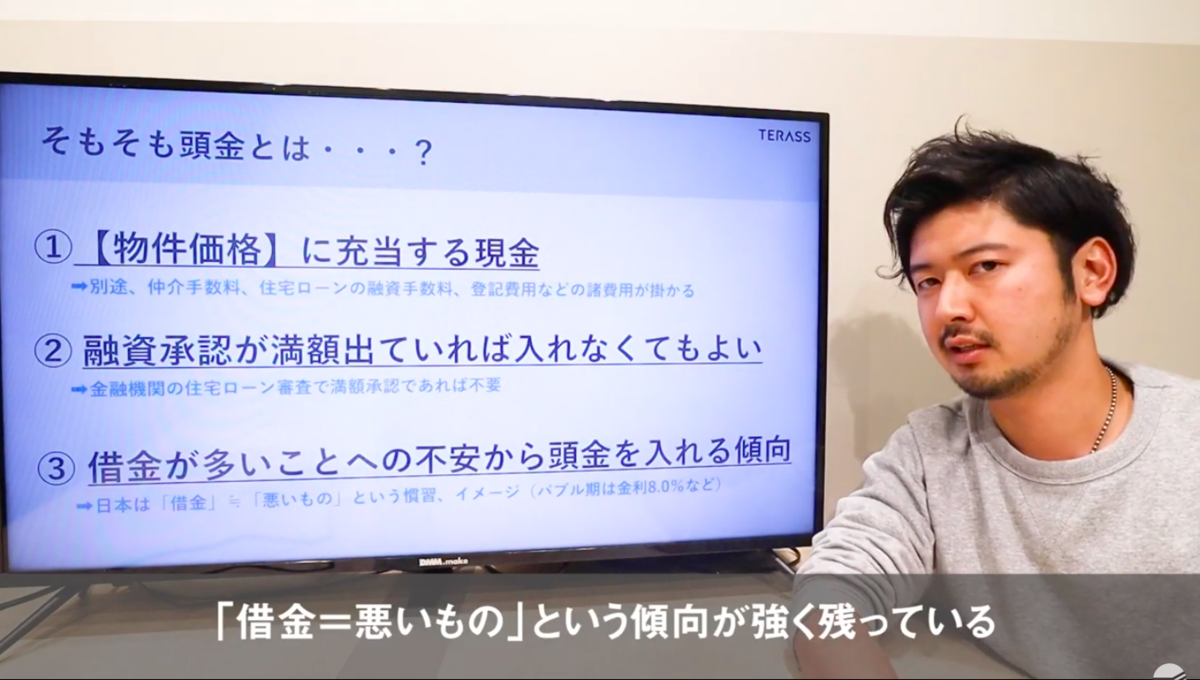
そもそも頭金とは・・・?

①物件価格に充当する現金のこと。

②有志の承認が満額出ていればいれなくても良いお金

③借金が多いことへの不安から頭金をなるべく入れたがる傾向がある。
住宅ローン 頭金
「借りるものは少ない方がいい」というバブル期の固定観念によるもの。

バブル期は8%と高い金利でしたが今は0.625%と低い金利で借りることができます。

どれくらい頭金を払えばいいの?

結論から言うと、頭金はなるべくいれない方がいいです。

頭金を入れるメリット

・月々の支払いが軽減

・支払う利息の総額が軽減

・頭金の分、購入予算が伸ばせる

頭金を入れるデメリット

・住宅ローン控除が減少 控除の最大の額が取りきれないので注意!

・頭金を入れなくても購入後に繰り上げ返済可能

・現預金が減少してしまう

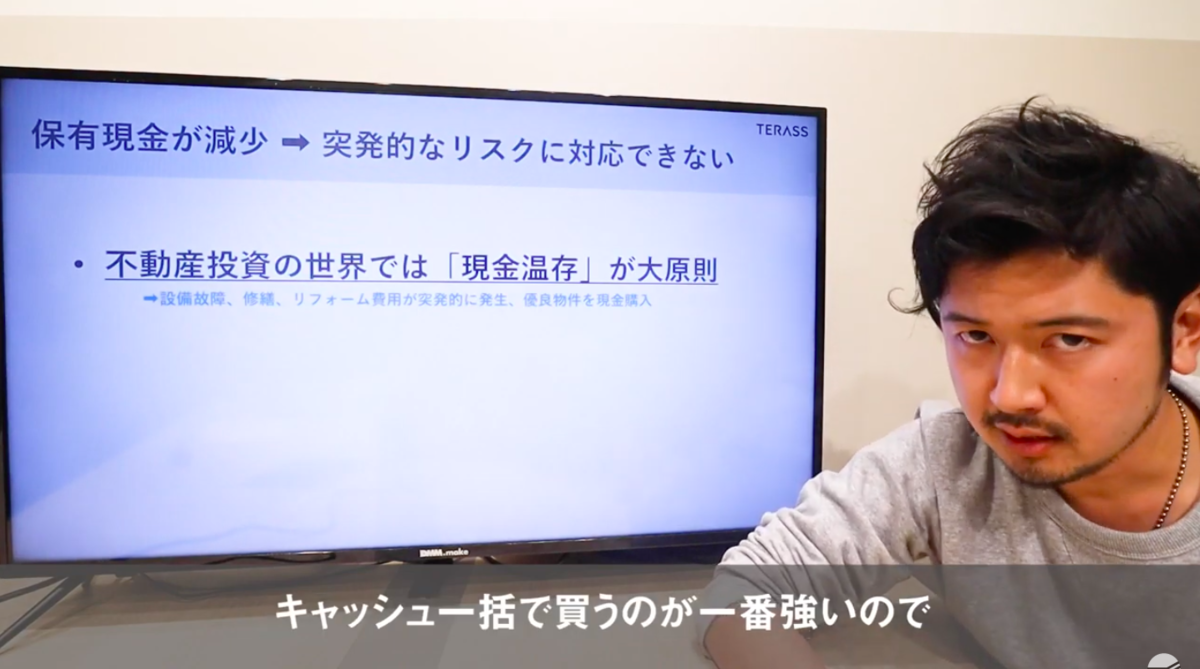
1番の懸念である「現預金の減少」について詳しく説明していきます。現金が減少すると、突発的なリスクに対応できません。設備の故障、賃借人の退去の際の再募集費用、リフォーム費用が突発的に発生します。
また、たくさんの申し込みが殺到する物件を買うときにも現金が必要です。
キャッシュ一括 不動産 頭金
人気優良物件を買う時1番強いのはキャッシュ一括。

不動産投資の世界では「現金温存」が大原則です。

また、実際に住む家を買う方でも同じような考え方ができます。突発的な事故、病気、災害などの発生時には現金が必要です。

頭金を入れる最大のデメリットは「現金がないことでリスク回避ができなくなる」ことでした。

頭金入れるとどのくらい変わる?シミュレーション

ちなみに、頭金を入れるとどのくらい変わるかシミュレーションしてみました。
想定条件 ※5000万円の住宅をローンで購入

年収800万円、35年ローン(0.625%)、自己資産800万円保有

頭金400万円入れる場合

・諸費用300万円

・頭金400万円

・トーン12万1.967円

現金手残り100万円
利息合計5.226.263円

頭金なしの場合

・諸費用300万円

・頭金0円

・ローン13万2.473円

現金手残り500万円
利息合計5,680,734円

両者を比較すると、35年支払って利息合計の差額が約45万円程度です。

月に換算するとわずか1082円の差にしかなりません。現金を多く入れたとしても1082円の利息の差しか生まれていないということです。
支払いに余裕があるのであれば頭金を入れない方向でローンを組んだ方がお得です。

再度800万円の現金を貯めるには・・・?

「年収の1年分の現金が常にあると安心」と言われていますが、再調達コストは頭金ありの場合となしの場合でどれくらい違ってくるのでしょう?比較してみました。

頭金ありの場合→700万円貯める

・毎月8万円だと約7年3ヶ月
・毎月5万円だと約11年6ヶ月
・毎月3万円だと19年4ヶ月

頭金なしの場合→300万円貯める

・毎月8万円だと約3年1ヶ月
・毎月5万円だと約5年0ヶ月
・毎月3万円だと約8年3ヶ月

このように、再調達コストで比較してくると大きな差が生まれます。

現金を入れた方がお得な場合

しかし、現金を入れた方が得な場合もあります。それは、「親族から資金援助がある場合」です。

本来、親子間であっても年間110万円分を超えた場合には贈与税の対象となってしまいます。しかし、家を買うために親が子供に贈与するお金には非課税措置があります。親族から資金援助がある場合は贈与税を払うよりもお得です。

まとめ

・毎月の支払いに無理がないのであれば頭金は入れない
・長い人生の「万が一」に備えて現金は温存しておく
・ローン途中から「繰り上げ返済」や「借り換え」も可能

動画はこちらです!↓


頭金は入れるな!住宅ローン。【投資でも・住居でも】|頭金は入れない|TERASS Channel
おうち大学

人気の相談 Top5

わが家にとってベストなエリアはどう選べばいいの?

エリア選びは難しいですよね。 まずはじめに、家探しは「エリア・予算・広さ」の3点の中でバランスをとることが大事だと言われています。選択肢を広げすぎるとかえって悩んでしまい決められないことが多いため、ご自身の知っているエリアや最初に想定していたエリアで、この3つのバランスが成り立つのであれば無理にエリアを広げる必要はありません。 そのうえで、予算と広さの希望をかなえるために、「エリアを広げて探してみよう」という場合は以下のように探してみることをおすすめします。 優先したい暮らしの条件を挙げてみる(職場へのアクセス、教育環境、緑、資産性など)上記の中でざっくりとでも、優先順位を決める上記がかなえられるエリアを、交通アクセスなら路線、資産性であれば再開発のエリアや複数路線が走っているところなどから探していく エリアに詳しくなく、③が難しい場合は、希望のエリアイメージをAgentlyで伝えてみると、提案がもらえるので試してみてくださいね。

TsutomuNarisawaのプロフィール写真成澤勉

マンションを買うのにベストな時期はいつ?

一般に、家探しシーズンといわれる1〜3月は物件の流通量が多くなりますので、「買う時期」というよりも、「家探しをスタートする時期」としてぴったりなのは年明けからだと言われています。 ですが、それ以外の時期にいい物件が出ない、というわけでは決してありません。 住宅購入は大きな買い物ですから、思い立った時にまずは相談からはじめて、じっくりと情報収集していただくことをおすすめします。 中古マンションでは、市場に出た個人や企業が持っている物件を購入する形となります。家を売る理由は本当にさまざまですので、いい物件が出る時期は読めないうえに、一度市場に出たら数日でとられてしまうようなこともあります。「こんな条件が出たら買おう!」と事前に決めておくことが大事です。 また、新築マンションの場合は、売り主はマンションを建てたデベロッパーであることがほとんどです。その会社の決算期が近くなると家具や家電などのキャンペーンが増えることがありますが、最近では新築の供給自体が減っておりいい住戸は早めに売り切れてしまうこともありますので、ほしい物件であれば時期を気にせず早めに問い合わせてみることをおすすめします。

NatsuoWatanabeのプロフィール写真渡邊夏男

マンション購入の頭金の決め方は?目安はあるの?

昔と違い、現在は頭金は0円でも購入できます。目安はありませんが、自営業や経営者の方は1割や2割の準備を必須とする金融機関もあります。 頭金0円の場合 メリット:手元に現金を多く残せるデメリット:金利が高くなる可能性がある、住宅ローンの借入額が多くなるため支払う利息も多くなる 頭金を入れる場合 メリット:支払う利息が少なくなる、借入額が少なくなるため審査が通りやすくなるデメリット:手元に残る現金が減る 今は空前の低金利の時代ですから、無理に頭金を多く入れる必要はありません。頭金を入れることに拘り、その後緊急時に手元に現金がなく別の借り入れをしてしまうのでは本末転倒です。 また、頭金は最低限にして、残った現金を運用したほうが、頭金を入れて利息を浮かせるよりも得になる場合もあるので、ファイナンシャルプランナーなどにライフプランから資金計画を相談するとよいでしょう。

Ryomizuchiのプロフィール写真水智崚

最近追加されたみんなの相談

ボーナス併用のメリット・デメリットは?

ボーナス併用のメリットは、ズバリ「月々の返済額の軽減」です。 年収の割合の内、ボーナス分が大きい場合、ボーナス月に支払いを回すことで、月々の返済が軽くなり、月々の返済額をフラットにして考えた場合だと支払いが厳しい物件金額でも、ボーナス併用にすることで、同じ金額の物件を余裕を持って買えることになります。 デメリットは、ボーナスが減ったり出なくなった場合も返済は続くため、家計が厳しくなるリスクがあることです。 ボーナス月はその他の支出が重なる傾向もあり、計画的に貯蓄や支出監理をしておく必要があります。 将来転職などを検討する場合にも給料形態(ボーナスがどれくらい出るか?)が転職先を選ぶ上でもネックになる可能性があります。 金融機関によってはプラン変更も可能ですが、一定の手数料がかかる金融機関も多いです。また、当然月々の支払額が増えます。

TERASS編集部

ボーナス併用はあり?

ボーナス併用は、人によってはアリです。 具体的には、ご勤務先のボーナス支給が将来に渡って安定している場合にはアリです。 ボーナス併用のメリットは、ズバリ「月々の返済額の軽減」です。 住宅ローンは、ボーナス返済にしたからと言って、総額の返済が減るわけではありません。 フラットにならした場合の毎月の返済額の一部を、ボーナス月に回しているだけですので、もし仮に将来的にボーナスが出ない月が発生した場合でも、ボーナス支払い分は払わないといけません。 35年や40年50年というローンを組む場合、将来に渡って安定的にボーナスが支給されるかをよくご検討ください。 もちろん、ローンと言うのは数年支払い続ければ「借り換え」というものも可能です。 転職などライフプランに変更が生じた際には、ローンの借入先を変更したり、支払いプランを変更する相談も可能ではありますが、一定の手数料などが発生しますので、よくご検討ください。 ボーナスが支給されなくても、ボーナス支払い分を払えるような貯蓄計画が実行できる場合や、絶対的にボーナスが支給される見込みであれば、ボーナス併用は検討しても良い支払い方法です。

TERASS編集部

転職直後でも借入できる?

場合によっては借入可能です。 選択する金融機関によって、借入可能か否か、いくらまで借入可能か、借入の際の金利(優遇幅)やその他条件に差が出てきます。 見られるポイントとしては、以下です。 転職直後とはどの程度か? 1ヶ月、3ヶ月、6ヶ月、1年など、転職してからの期間によって金融機関の判断が変わります。 1年未満という時点で審査対象にならない金融機関も多いですが、3ヶ月以上ならOKという金融機関もあります。 また、同業種での転職であればOK、上場企業(またはそれ同等)への転職であればOKという場合もあります。 雇用条件の証明書や、給与のエビデンスが必要です 給与や雇用形態などが記載された書面が必要です。正社員かどうかなどの確認もされます。 直近の給与明細なども必要です。場合によっては、前職の源泉徴収票などを求められることもあります。 その他、基本的な与信などの属性審査がありますが、これらは勤続年数や転職直後に限らず見られる部分です。 ご希望の借入可能額や、購入したい物件のエリア、そのエリアの相場、求める物件グレードによっては、 勤続年数を延ばしてから購入するという選択肢の方が良い場合もあります。 いずれにしろ、まずは現時点で可能性がある金融機関を数行ピックアップし、事前審査をかけてみることが重要です。 事前審査を行うことで、「どの金融機関で」「どういう条件で」「いくら借入が可能なのか」が分かります。 住宅購入の準備として、まず最初に行っておきたいステップのひとつです。

TERASS編集部

産休・育休中でも借入できる?

産休・育休中でも住宅ローンを借りられる可能性は十分にあります。 ただし、金融機関は「安定的に返済できるかどうか」を重視するため、以下の点が確認されます。 復職予定の有無・証明 勤務先から「復職予定証明書」や「在籍証明書」を提出できれば、復職後の収入を前提に審査してくれる銀行もあります。 世帯年収での判断 パートナーと収入を合算する「収入合算」制度を利用すれば、休業中の影響をカバーできるケースもあります。 休業中の収入の扱い 育児休業給付金などの手当は、原則として「収入」としては評価されにくく、復職後の給与を基準に判断されることが多いです。 ポイントは、「復職する予定が明確にあるかどうか」と 「それを証明できるか」です。 復職予定がはっきりしていれば、休業中であってもローンを組めるケースは十分にあります。

TERASS編集部

自営業/フリーランスでも借りられる?審査のポイントは?

自営業やフリーランスの方でも住宅ローンを借りることは可能です。 会社員の方と比べて、金融機関が「収入の安定性」や「事業の継続性」をどう評価するかがポイントになります。 審査で見られる主なポイントは以下です。 確定申告書の内容(過去3年分) → 直近3年の課税所得の平均で判断されることが多く、赤字や収入の変動が大きいと不利になりやすいです。 経費の計上方法 → 手取りが多くても、経費を多く計上していると「所得」が小さく見えるため、借入額が制限されることがあります。 業種・事業の安定性 → フリーランスでも継続年数が長かったり、実績がある業種だと評価されやすくなります。 信用情報(クレジット履歴など) → 他のローンの返済状況や支払い履歴も、会社員と同様にチェックされます。

TERASS編集部

お金のことや過ごしやすさなど、どうするべきか迷ったら

物件購入ナレッジ

【完全版】中古マンション購入の流れは?必要な期間・注意点を解説

2021-09-27

マンション売却の仲介手数料・かかる費用は?手数料無料にする方法と注意点

2021-09-07

今の年収で購入できるマンションの目安は?年収別に計算してみた結果

2021-09-16

【保存版】マンションの間取り完全ガイド|失敗を防ぐ選び方とは

2021-11-18

【事例あり】中古マンションは値引き交渉すべき!失敗しないコツを解説